Соответствующие законодательные новеллы уже готовы. Об этом на пресс-конференции рассказали представители Национального банка.
По словам советника председателя Нацбанка Бинура ЖАЛЕНОВА, функционал для запуска межбанковских QR-платежей готов. Необходимую работу уже завершили два банка, ещё четыре сейчас на стадии подключения.
— Мы вводим законодательный мандат, чтобы с начала следующего года все банки были обязаны принимать и формировать QR по единому национальному стандарту. Рассчитываем, что до конца года с рядом банков этот функционал будет полностью запущен, — сообщил Жаленов.

Систему межбанковских переводов по номеру телефона разработали в 2024 году и в пилотном формате уже запустили.
— На сегодня оператор системы — Национальная платежная корпорация — заключила договоры с девятью банками: Halyk Bank, Bank Center Credit, Freedom, RBK, Алтын банк, Bereke, Forte, Home Credit и Нурбанк. Мы рассчитываем, что в июне для клиентов первых пяти банков межбанковские переводы по номеру телефона будут доступны. Далее все банки будут подключаться к этой системе поэтапно, — заявил спикер.
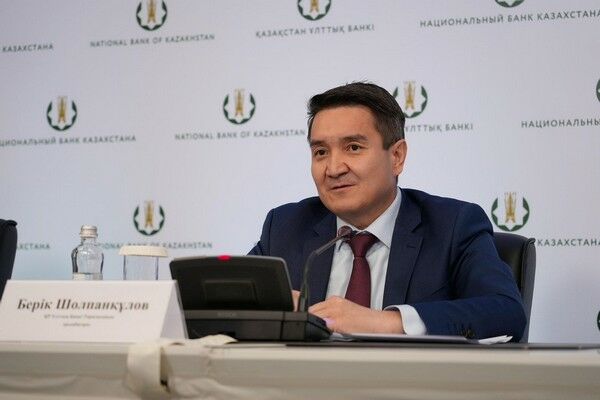
В свою очередь зампредседателя Нацбанка Берик ШОЛПАНКУЛОВ объяснил преимущества единого QR-кода:
— К примеру, вы клиент банка “А” пришли в магазин, где стоит терминал другого банка — “B”. Из мобильного приложения своего банка вы можете просканировать QR-код в этом платежном терминале, и платеж пройдёт. Сейчас оплату можно проводить только внутри QR-экосистемы одного банка. Новая система обеспечит клиентам больше гибкости.
А каковы будут комиссии за межбанковские денежные переводы?
— Это рыночная история. Мы понимаем, что комиссии, которые банки, форумы и другие организации выставляют, идут на поддержание этой инфраструктуры, дорогостоящие серверы. Поэтому это рынок, они конкурируют, мы напрямую эти комиссии не регулируем, — ответил Шолпанкулов.
Тем не менее, добавил он, в Нацбанке создан специальный тарифный совет, где с банками обсуждают вопрос доступности платежей.
— Системная работа по снижению комиссий проводится. Благодаря конкуренции они становятся ниже, и единая система оплаты по QR-коду тоже будет способствовать этим тенденциям.
Но это не значит, что оплата по единому QR-коду обязательно будет бесплатной (для предпринимателей. — Л. Т.), это ещё обсуждается. Для потребителей, как и сейчас, она останется бесплатной, — заявил Берик Шолпанкулов.
Вместе с тем он сообщил, что Нацбанк подготовил комплекс законодательных предложений, формирующих правовую основу оборота цифровых активов, в частности регулирование оборота необеспеченных криптовалют через лицензирование провайдеров услуг криптообмеников. Особое внимание будет уделено пресечению незаконного вывода средств.
— На сегодня объём выведенных из страны криптоактивов составляет 15 млрд долларов. Дело в том, что было недостаточно выстроено административно-правовое регулирование, для того чтобы граждане могли спокойно вкладывать.
Вторая часть (законодательных поправок. — Л. Т.) — это уголовное и административное преследование людей, которые незаконным путём пытаются вывести (криптоактивы. — Л. Т.), — отметил зампреда Нацбанка.
В будущем, по его словам, за счёт технологических возможностей международных систем мониторинга операций с криптовалютой станет возможно отследить, кто куда выводил активы.
Журналисты спросили: а сейчас возможно установить следы выведенных 15 млрд тенге?
— Сейчас — нет. Но когда мы станем участниками системы, мы увидим и вам сообщим. Возможно, анонсируем отдельный брифинг, на котором скажем, где, кто, когда хранит средства на кошельке в незаконном пространстве. Есть техническая возможность, только необходимо время. Возможно, объявим пофамильно, кто куда потратил в серой зоне. Но это уже будет административное и уголовное преследование, — ответил Шолпанкулов.
А Бинур Жаленов рассказал ещё и о запущенном в прошлом году антифрод-центре, к которому подключены порядка 150 участников — все банки, микрофинансовые и платежные организации. Сейчас к платформе подключаются телеком-операторы.
— На сегодня предотвращено порядка 58 тысяч инцидентов на общую сумму 2,2 млрд тенге. При этом мы твердо осознаем, что ещё предстоит много поработать над развитием инструментария борьбы с мошенничеством, потому что проблема действительно большая. Должна быть построена целая экосистема противодействия мошенничеству при межведомственной координации Национального банка, Агентства по регулированию и развитию финансового рынка, правоохранительного блока и правительства в целом, — отметил он.
В этом контексте медийщики заметили, что в соцсетях казахстанцы жалуются на необъяснимое списание денег со счетов, которое они видят в своих мобильных банковских приложениях. К слову, 25 000 тенге несколько месяцев назад исчезли со счета Kaspi и у автора этих строк. Это мошеннические действия или какой-то сбой в системе банков?
— Такие события вряд ли могут произойти, — отреагировал зампред Нацбанка Шолпанкулов. — Деньги сами собой не могут исчезать! Если происходят технические сбои, то банк берет на себя обязательства по восстановлению (списанной суммы. — Л. Т.). Все архивируется, данные имеются, и при техническом сбое все восстанавливается. Даже в случае мошеннических действий банк принимает меры для защиты клиента.
Вместе с тем он ответил на вопрос, почему банки второго уровня блокируют счета клиентов, имеющих просрочки по кредитам:
— Такие действия предусмотрены договорными обязательствами. Когда человек уходит в просрочку, банк приостанавливает операции по счету для покрытия долга. Однако полная блокировка не происходит, средства, необходимые для жизнеобеспечения, должны оставаться доступными. В сенате сейчас рассматриваются инициативы, касающиеся порядка урегулирования этих вопросов. Кроме того, клиент обязан выполнять требования по договору и при наличии возможности проходить соответствующие процедуры. Для этого существуют уполномоченные органы.
В завершение пресс-конференции замглавы Нацбанка пояснил, насколько выгодно казахстанцам брать товары в рассрочку:
— В рассрочку вшивается стоимость товара и проценты. Но это вопрос не Национального банка, а Агентства по защите и развитию конкуренции — оно должно требовать от предпринимателей прозрачности ценообразования. Например, если товар стоит 100 тенге при оплате наличными (или безналом полной стоимости. — Л. Т.), то при покупке в рассрочку его цена может вырасти до 150 тенге в зависимости от срока выплат. Госорганы и предприниматели должны информировать потребителей о разнице в цене при полной оплате сразу и в рассрочку. Можно приравнять рассрочку к кредитам.
Лэйла ТАСТАНОВА, Астана